Қарыздың салмағы
Халықтың қаржылық тұрақтылығы қай деңгейде?
Сараптамалық мақала
Несие – мүмкіндік пе, әлде отбасы бюджетіне түскен салмақ па? Қазақстанда кредит нарығының көлемі өсіп келеді. Бірақ инфляция, пайыздық мөлшерлеме және халық табысының арақатынасы қарыз мәселесін қайтадан күн тәртібіне шығарып отыр.
25,8 триллион теңге – халықтың банктер алдындағы қарызы
Қазақстандағы кредит нарығының ауқымы аз емес. Қаржы нарығын реттеу және дамыту агенттігінің дерегіне сәйкес, 2026 жылғы 1 шілдедегі жағдай бойынша банктердің экономикаға берген кредиттерінің портфелі 41,9 триллион теңгеге жеткен. Оның ішінде халыққа берілген кредиттер көлемі 25,8 триллион теңге болды.
Халық кредиттерінің ішінде тұтынушылық қарыздар – 17,3 триллион теңге, ипотекалық қарыздар – 7,4 триллион теңге. Жыл басынан бері халық кредиттерінің жалпы портфелі 4,3%-ға өскен. Ипотекалық қарыздардағы өсім 7,2%-ды құрады.
Бұл сандардың ар жағында миллиондаған отбасының күнделікті қаржы жоспары тұр.
Бір отбасы ипотека төлейді. Біреуі көлік несиесін өтейді. Енді бірі тұрмыстық қажеттілік үшін тұтынушылық несие алған. Ал кей азаматтардың бірнеше кредиті қатар жүруі мүмкін.
Сондықтан мәселені тек «халық қанша қарыз алды?» деген сұрақпен шектеуге болмайды.
Негізгі сұрақ:
Халық алған қарызын табысына зиян келтірмей өтей ала ма?
Несие көлемі өскен сайын жауапкершілік те артады
2026 жылғы маусымда банктер екінші деңгейлі банктерден жаңа кредиттерді 4,1 триллион теңге көлемінде берген. Бұл өткен жылдың маусымымен салыстырғанда 18,7%-ға көп.
Сонымен қатар бизнеске берілген кредиттер де өскен. Маусымда бизнеске жаңа қарыз беру 2,2 триллион теңгені құрап, бір жыл бұрынғы көрсеткіштен 32,7%-ға артқан. Шағын және орта бизнеске жаңа қарыз беру көлемінің өсімі 61,7% болған.
Бұл жерде кредиттің екі түрлі қызметін ажыратып алған жөн.
Біріншісі – тұтынушылық кредит.
Ол азаматтың қазіргі қажеттілігін өтеуге мүмкіндік береді.
Екіншісі – инвестициялық немесе кәсіпкерлік кредит.
Ол табыс әкелетін жобаға жұмсалуы мүмкін.
Экономика үшін бұл екеуінің әсері бірдей емес.
Егер несие өндіріс ашуға, кәсіпті кеңейтуге, жаңа жұмыс орнына немесе тұрғын үй мәселесін шешуге жұмсалса, оның экономикалық қайтарымы болуы мүмкін.
Ал табыс әкелмейтін тұтынуға алынған қарыздың қайтарымы – болашақ табыстың есебінен төленеді.
«АЙ САЙЫНҒЫ ТӨЛЕМІ ҚАНША?» ДЕГЕН СҰРАҚ ЖЕТКІЛІКСІЗ
Несие алар кезде азаматтардың көпшілігі бірінші кезекте ай сайынғы төлемге қарайды.
Мысалы, ай сайынғы төлем 100 мың теңге болса, ол адамның қалтасына «көтерімді» көрінуі мүмкін.
Бірақ несиенің мерзімі бес жыл ма, жеті жыл ма, он жыл ма?
Жалпы қанша ақша қайтарылады?
Сақтандыру, комиссия және басқа да шығындар бар ма?
Мне, осы сұрақтар несие құнын нақтырақ көрсетеді.
Сондықтан қаржылық сауаттылықтың қарапайым қағидасы:
Несиеге ай сайын қанша төлейтініңізді ғана емес, бүкіл мерзім ішінде қанша қайтаратыныңызды есептеңіз.
Сарапшы пікірі: пайыз мөлшерлемесі қарыз жүктемесіне әсер етеді
Қаржы нарығын реттеу және дамыту агенттігінің Қаржы ұйымдарының әдіснамасы және пруденциялық реттеу департаментінің директоры Дәурен Сәлімбаев кредиттер бойынша сыйақы мөлшерлемелері халықтың борыш жүктемесіне және шамадан тыс кредит алу деңгейіне елеулі әсер ететінін атап өткен.
Агенттік өкілінің түсіндіруінше, жоғары мөлшерлемелер кредиттік ұйымдардың ықтимал тәуекелдерді өтеуіне мүмкіндік береді және тәуекелі жоғары қарыз алушыларға кредит беру мәселесімен байланысты.
Бұл пікірдің практикалық маңызы зор.
Өйткені пайыздық мөлшерлеме аз ғана өзгерген күннің өзінде ұзақ мерзімді несие бойынша жалпы артық төлем айтарлықтай өзгеруі мүмкін.
Сондықтан азамат үшін ең маңызды көрсеткіштердің бірі – жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ).
-БАЗАЛЫҚ МӨЛШЕРЛЕМЕ ТӨМЕНДЕДІ. БІРАҚ НЕСИЕ БІРДЕН АРЗАНДАМАЙДЫ
2026 жылғы 4 қыркүйекте Ұлттық Банктің Ақша-кредит саясаты комитеті базалық мөлшерлемені 16,25%-ға дейін төмендетті.
Бұл шешім инфляцияның баяулауымен байланысты болды. Тамызда жылдық инфляция 9,8%-ға дейін түсті. Ұлттық Банк мәліметінше, инфляция 11 ай қатарынан баяулаған.
Алайда реттеуші инфляциялық тәуекелдердің әлі де сақталғанын атап өтті. 2026 жылға инфляция болжамы 9–11% диапазонында қалды.
Демек, базалық мөлшерлеменің төмендеуі – несие құнының автоматты түрде сол шамада төмендейтінін білдірмейді.
Банк үшін несие бағасына:
— қарыз алушының тәуекелі;
— несие мерзімі;
— кредиттің түрі;
— кепілдің болуы;
— нарықтағы ақша құны;
— банктің шығындары
сияқты факторлар әсер етеді.
Сондықтан базалық мөлшерлеме мен азамат төлейтін несие пайызы – бір нәрсе емес.
ҚАРЫЗҒА ШЕК ҚОЮ: ЖАҢА ТӘСІЛ
Халықтың шамадан тыс қарыз алу қаупін төмендету мақсатында реттеушілер қарыз алушының табысына қатысты борыш коэффициентіне назар аударып отыр.
Ұлттық Банк 2026 жылғы мамырда 2027 жылғы 1 қаңтардан бастап қарыз алушының кірісіне қатысты борыш коэффициентінің шекті мәнін енгізуді жоспарлап отырғанын хабарлады.
Жоспарланған шек бойынша адамның жалпы берешегі оның жылдық табысының 8 есесінен аспауға тиіс.
Қолданыстағы қарыз жүктемесі коэффициентінің шекті мәні – 0,5.
Бұл – жай ғана математикалық көрсеткіш емес.
Оның астарында қарапайым қағида жатыр:
Адамның қарызы оның тұрақты табысымен сәйкес болуы керек.
—
90 күннен асқан проблемалық қарыз азайғанымен…
Қарыздың тағы бір маңызды көрсеткіші – мерзімі өткен берешек.
Қаржы нарығын реттеу және дамыту агенттігінің мәліметіне сәйкес, 2026 жылғы 1 шілдеде банктік сектордағы 90 күннен астам мерзімі өткен кредиттердің үлесі 4,1% болды. Оның көлемі – 1,8 триллион теңге.
Халық кредиттері портфелінде NPL90+ деңгейі 4,8%, сомасы 1,2 триллион теңге болған.
Бұл көрсеткіштердің төмендеуі жағымды динамика ретінде қарастырылғанымен, проблемалық қарыз мәселесі толық жойылды деуге негіз жоқ.
Өйткені қарыз алушының төлем қабілетіне жұмыссыздық, табыстың төмендеуі, күтпеген шығын, инфляция немесе басқа да факторлар әсер етуі мүмкін.
ИНФЛЯЦИЯ ЖӘНЕ ОТБАСЫ БЮДЖЕТІ
2026 жылғы тамызда азық-түлік инфляциясы 9,5%-ға дейін төмендеді. Азық-түлікке жатпайтын тауарлар инфляциясы 11,4%, қызмет көрсету саласындағы инфляция 8,9% болды.
Орташа инфляция төмендегенімен, әр отбасының шығыны әртүрлі.
Мәселен, балалы отбасының азық-түлік шығыны жоғары болуы мүмкін. Басқа отбасының негізгі шығыны – ипотека. Үшінші азаматтың көлікке жұмсайтын шығыны көп болуы ықтимал.
Сондықтан:
«Инфляция 9,8% болды» деген статистикалық көрсеткіш адамның жеке өміріндегі нақты шығын өсімімен міндетті түрде бірдей болмайды.
Бұл – отбасы бюджетін жоспарлауда ескерілуі тиіс маңызды мәселе.
ҚАРЫЗДЫҢ САЛМАҒЫН ҚАЛАЙ АЗАЙТУҒА БОЛАДЫ?
Қаржылық тұрақтылықты сақтау үшін бірнеше қарапайым қағида бар.
1. Барлық қарызды бір жерге жазу
Кредит картасы, тұтынушылық несие, ипотека, автокредит, микрокредит – бәрін есептеу қажет.
Адам өзінің жалпы қарызын білмейінше, қаржылық жағдайын толық бағалай алмайды.
2. Ай сайынғы міндетті төлемді есептеу
Барлық кредит бойынша ай сайын қанша ақша кететінін анықтау қажет.
3. Қарыздың жалпы құнын салыстыру
Тек пайызға емес, ЖТСМ-ға және барлық қосымша төлемдерге назар аудару керек.
4. Күтпеген жағдайға ақша қалдыру
Барлық табысты несие төлеміне жұмсау қауіпті.
Мүмкіндік болса, төтенше жағдайға арналған резерв қалыптастырған дұрыс.
5. Бір кредитті екінші кредитпен жабуға абай болу
Қарызды қайта қаржыландыру кей жағдайда пайдалы болуы мүмкін. Бірақ жаңа қарыздың жалпы құнын міндетті түрде есептеу қажет.
—
«ҚАРЫЗ АЛУҒА БОЛМАЙДЫ» ДЕГЕН ҚАҒИДА ДҰРЫС ПА?
Бұл сұраққа біржақты жауап беру қиын.
Экономикада кредиттің өзін жоққа шығару мүмкін емес.
Кәсіпкерге өндірісті дамыту үшін ақша қажет.
Жас отбасы баспана алғысы келеді.
Кей адам білім алуға немесе кәсіби біліктілігін арттыруға қаражат іздейді.
Демек, мәселе кредиттің бар-жоғында емес.
Мәселе – оның мақсаты мен қайтару мүмкіндігінде.
Егер қарыз адамның болашақ табысын арттыруға немесе ұзақ мерзімді қажеттілігін шешуге мүмкіндік берсе, оның экономикалық мәні бар.
Ал егер жаңа кредит бұрынғы қарызды жабу үшін ғана алына берсе, борыштық шеңбердің кеңею қаупі артады.
—
ИПОТЕКА: ҮЙЛІ БОЛУ МЕН ҚАРЫЗДЫҢ АРАСЫНДАҒЫ ТЕПЕ-ТЕҢДІК
Ипотекалық кредиттің ерекшелігі – оның ұзақ мерзімділігі.
2026 жылғы 1 шілдеде Қазақстандағы ипотекалық қарыздар көлемі 7,4 триллион теңгеге жетті. Жыл басынан бері бұл портфель 7,2%-ға өскен.
2026 жылғы 1 шілдеден бастап ипотекалық тұрғын үй қарыздары бойынша ЖТСМ-ның шекті мөлшеріне қатысты жаңа тәсіл бекітілді. 2027 жылғы 1 қаңтардан бастап LTV көрсеткішіне қарай 20% және 25% шектері көзделген.
Бұл жерде азамат үшін маңызды мәселе – үйдің бағасы ғана емес, оның несиеге алынған бөлігі мен өзінің бастапқы жарнасының арақатынасы.
—
ҰЛТТЫҚ БАНК: ИНФЛЯЦИЯ ӘЛІ ДЕ БАҚЫЛАУДА
Ұлттық Банк төрағасы Тимур Сүлейменов 2026 жылғы қыркүйектегі мәлімдемесінде инфляцияның бір таңбалы деңгейге түсуін маңызды нәтиже деп атағанымен, оны соңғы нәтиже ретінде қабылдауға болмайтынын айтты.
Реттеушінің орта мерзімді мақсаты – инфляцияны 5% деңгейіне жақындату.
Ұлттық Банк инфляциялық тәуекелдердің қатарында ішкі сұраныстың кеңеюін, инфляциялық күтулердің тұрақсыздығын, жанар-жағармай бағасы мен тұрғын үй-коммуналдық шаруашылық тарифтерінің динамикасын атап отыр.
Бұл жағдай қарапайым тұтынушы үшін бір нәрсені білдіреді:
қаржылық жоспар құру кезінде тек бүгінгі жағдайға емес, ертеңгі ықтимал өзгерістерге де дайын болу керек.
—
ҚАРЖЫЛЫҚ САУАТТЫЛЫҚ – ҚАРЫЗДАН ҚОРҒАНАТЫН ҚАЛҚАН
Бүгінгі таңда қаржылық сауаттылықты тек «ақшаны үнемдеу» деп түсіну жеткіліксіз.
Ол – адамның өз қаржысын басқару қабілеті.
Қаржылық сауатты адам:
кірісін біледі;
шығысын есептейді;
қарызын бақылайды;
несие шартын оқиды;
пайыз бен ЖТСМ-ды салыстырады;
төтенше жағдайға қор жинайды;
жалған жеңілдіктерге асықпайды.
Бұл дағды адамның табысы көп немесе аз болуына ғана байланысты емес.
Кейде жоғары табыс табатын адамның да қаржылық қиындыққа тап болуы мүмкін.
Өйткені мәселе:
«Қанша табасың?»
деген сұрақта ғана емес.
«Қанша жұмсайсың және қанша қарызсың?»
деген сұрақта.
—
ҚОРЫТЫНДЫ
Қазақстандағы кредит нарығы бір мезгілде екі түрлі құбылысты көрсетіп отыр.
Бір жағынан, халық пен бизнеске берілетін кредит экономикалық белсенділікті қолдайды. Екінші жағынан, тұтынушылық қарыздың шамадан тыс өсуі жеке азаматтың қаржылық тұрақтылығына тәуекел туғызуы мүмкін.
2026 жылғы 1 шілдеде халық кредиттерінің көлемі 25,8 триллион теңгеге жетті. Оның 17,3 триллионы – тұтынушылық қарыз, 7,4 триллионы – ипотека.
Сонымен бірге Ұлттық Банк инфляцияны 5% нысанасына қарай төмендетуді мақсат етіп отыр және халықтың шамадан тыс қарызға бату тәуекелін шектеуге бағытталған шараларды енгізіп жатыр.
Демек, мәселенің түйіні – несие алу немесе алмауда ғана емес.
Басты мәселе – қарыздың адам өміріндегі орнында.
Қарыз адамның мүмкіндігін кеңейтсе – ол қаржылық құрал.
Қарыз адамның табысын түгел жұтып қойса – ол қаржылық тәуекел.
Сондықтан қазіргі қоғамға ең қажетті нәрсе – несиеге тыйым емес, несиені дұрыс пайдалану мәдениеті.
Ал отбасының қаржылық тұрақтылығы бір ғана формулаға келіп тіреледі:
ТАБЫС ≥ МІНДЕТТЕМЕ + КҮНДЕЛІКТІ ШЫҒЫН + ҚАРЖЫЛЫҚ ҚОР
Осы тепе-теңдік сақталған жерде қарыз адамның жауына емес, мүмкіндігіне айнала алады.
—
ГАЗЕТКЕ ИНФОГРАФИКА ҮШІН
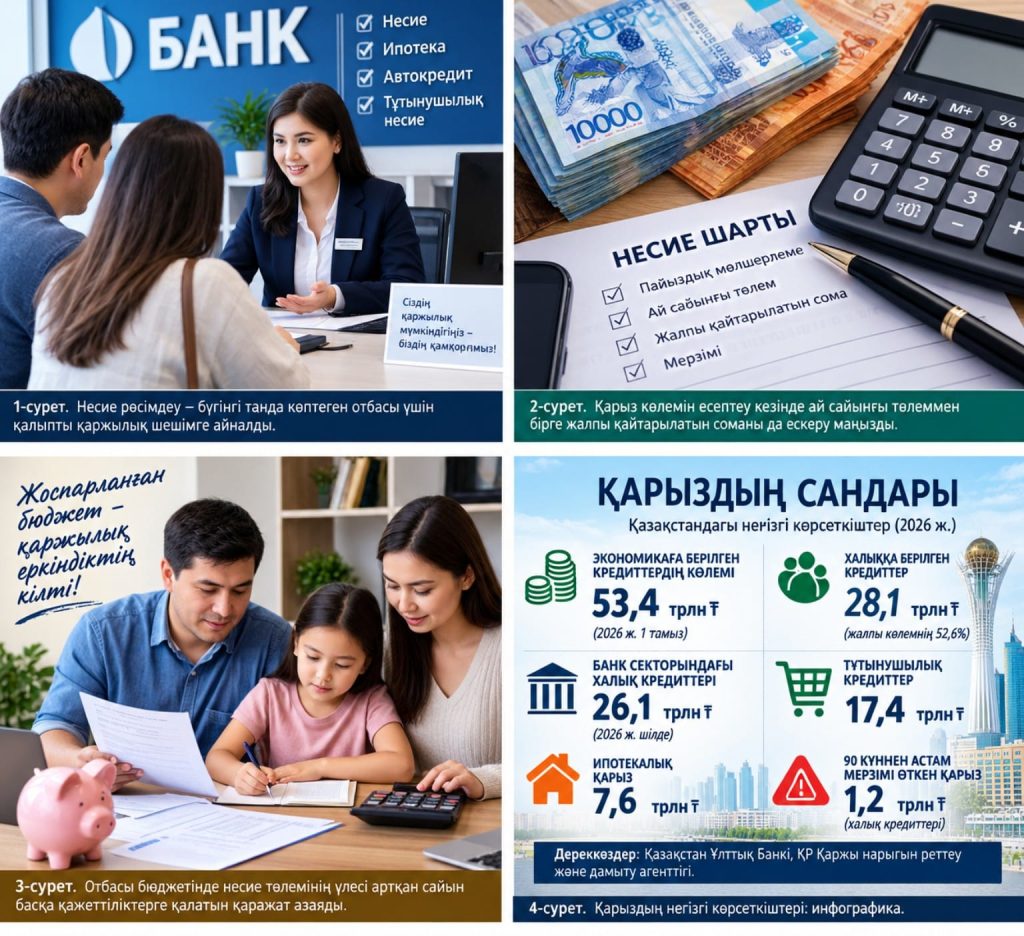
Қазақстандағы банк кредиттері, 2026 жылғы 1 шілде:
— 41,9 трлн тг – экономикаға берілген банк кредиттерінің жалпы портфелі;
— 25,8 трлн тг – халық кредиттері;
— 17,3 трлн тг – тұтынушылық қарыз;
— 7,4 трлн тг – ипотекалық қарыз;
— 4,1 трлн тг – маусымда берілген жаңа кредиттер;
— 4,1% – банктік сектордағы NPL90+ деңгейі;
— 16,25% – 2026 жылғы 4 қыркүйектегі базалық мөлшерлеме;
— 9,8% – 2026 жылғы тамыздағы жылдық инфляция.
ФОТОҒА ҰСЫНЫС
1-фото: банк ғимараты немесе банк бөлімшесінде клиентке қызмет көрсету сәті.
2-фото: калькулятор, банк картасы, несие шарты және теңге купюралары.
3-фото: отбасылық бюджет есептеп отырған отбасы.
4-фото: Қазақстан Ұлттық Банкі ғимараты немесе теңге бейнесі.
НЕГІЗГІ ДЕРЕККӨЗДЕР
Қазақстан Ұлттық Банкі және Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігінің 2026 жылғы ресми материалдары негізге алынды.Газетке лайықты ең мықты тақырыптардың баламалары:
1. «Қарыздың салмағы: халық несиені көтере ала ма?»
2. «25,8 триллион теңге: қазақстандықтардың қарызы қайда барады?»
3. «Несие – мүмкіндік пе, әлде қаржылық тұзақ па?»
4. «Қарыз көбейгенде отбасы бюджеті қалай өзгереді?»
5. «Несие дәуірі: халықтың қалтасына түскен қаржы салмағы»
Меніңше, газеттегі сараптамалық мақала үшін 2-тақырып – «25,8 триллион теңге: қазақстандықтардың қарызы қайда барады?» – дерекке бірден назар аудартатын нұсқа.
[19:06, 30.09.2026] anarok197467: Қазақстандағы банк кредиттері, 2026 жылғы 1 шілде:
41,9 трлн тг – экономикаға берілген банк кредиттерінің жалпы портфелі;
25,8 трлн тг – халық кредиттері;
17,3 трлн тг – тұтынушылық қарыз;
7,4 трлн тг – ипотекалық қарыз;
4,1 трлн тг – маусымда берілген жаңа кредиттер;
4,1% – банктік сектордағы NPL90+ деңгейі;
16,25% – 2026 жылғы 4 қыркүйектегі базалық мөлшерлеме;
9,8% – 2026 жылғы тамыздағы жылдық инфляция.